
Si eres socio, administrador o trabajas de forma habitual en una sociedad, es normal que te preguntes si debes darte de alta como autónomo societario. Ser socio de una empresa no implica automáticamente tener este encuadramiento: tu situación dependerá de factores como el porcentaje de participación, las funciones que desempeñas y el control efectivo que ejerces sobre la sociedad.
En Contalia sabemos que combinar estos criterios puede generar dudas, especialmente cuando además intervienen funciones de administración o dirección.
Por eso, en esta guía te explicamos:
- Cómo identificar qué factores debes revisar.
- Cuándo puede corresponder el alta en el RETA.
- Qué obligaciones puede implicar para ti.
¿Qué es un autónomo societario y cuándo es obligatorio?
Tener participaciones en una sociedad no determina por sí solo que debas cotizar como autónomo. Para saber qué encuadramiento te corresponde en la Seguridad Social hay que analizar conjuntamente tu participación, el trabajo que realizas, las funciones de dirección o gerencia y el control que ejerces sobre la empresa.
Qué significa ser autónomo societario
Un autónomo societario es, en términos generales, una persona que trabaja o desempeña determinadas funciones en una sociedad de capital y que, por las características de su relación con ella y el control efectivo que posee, debe estar incluida en el Régimen Especial de Trabajadores Autónomos (RETA). La Ley General de la Seguridad Social contempla expresamente estos supuestos dentro del ámbito de aplicación del régimen de autónomos.
Aquí es importante diferenciar varios conceptos.
- Ser socio significa tener una participación en el capital de la sociedad.
- Ser administrador supone ejercer el cargo correspondiente dentro de su órgano de administración.
- Un socio trabajador participa en la empresa y, además, desarrolla una actividad en ella.
Ninguna de estas denominaciones debe utilizarse automáticamente como sinónimo de autónomo societario.
El concepto clave es el encuadramiento en la Seguridad Social. Dicho de una forma más sencilla, consiste en determinar en qué régimen debes estar incluido según la relación real que mantienes con la sociedad. Por eso, dos socios de una misma SL pueden encontrarse en situaciones distintas si su participación, sus funciones o su grado de control son diferentes.
Participación, funciones y control efectivo: los criterios que debes comprobar
La Ley General de la Seguridad Social establece que deben incluirse en el RETA quienes:
- Ejercen funciones de dirección y gerencia vinculadas al cargo de consejero o administrador.
- O prestan otros servicios para una sociedad de capital de forma lucrativa, habitual, personal y directa, cuando poseen su control efectivo, directo o indirecto.
Para entenderlo en la práctica, debes fijarte en varios criterios relacionados entre sí:
- 50% o más del capital social: existe control efectivo cuando tus acciones o participaciones representan, al menos, la mitad del capital.
- 33,33% o más: se presume que existe control efectivo cuando posees, como mínimo, una tercera parte del capital social.
- 25% o más: también se presume cuando tienes, al menos, una cuarta parte del capital y, además, desempeñas funciones de dirección y gerencia.
- Participación familiar: puede presumirse el control cuando al menos la mitad del capital está distribuido entre socios con los que convives y existe vínculo conyugal o parentesco por consanguinidad, afinidad o adopción hasta segundo grado.
Las situaciones del 33,33%, 25% y participación familiar son presunciones que admiten prueba en contrario. Además, que no alcances estos porcentajes no significa necesariamente que nunca pueda existir control efectivo: la Administración puede acreditarlo mediante otros medios de prueba.
Por eso, el porcentaje debe interpretarse junto con lo que realmente haces dentro de la empresa. Tener un 25% de una SL sin intervenir en su gestión no plantea la misma situación que tener ese mismo porcentaje y asumir funciones de dirección y gerencia.
¿Un socio administrador tiene que darse de alta en el RETA?
Ser socio y administrador tampoco implica automáticamente tener que estar en el RETA. Para determinarlo hay que comprobar, entre otros elementos:
- Qué participación tienes.
- Si existe control efectivo.
- Cuáles son las funciones que realizas.
Por ejemplo, cuando eres socio, ejerces funciones de dirección y gerencia y tienes una participación igual o superior al 25%, la normativa presume que posees control efectivo, salvo prueba en contrario.
Si posees al menos una tercera parte, la presunción de control puede existir aunque el análisis no dependa de ese umbral del 25% asociado específicamente a las funciones de dirección y gerencia.
Casos habituales: socio que trabaja, socio sin actividad, socio minoritario y SLU
Los siguientes escenarios permiten visualizar por qué ser socio no basta para obtener una respuesta. Son ejemplos orientativos: el encuadramiento definitivo requiere valorar las circunstancias concretas de cada relación con la sociedad.
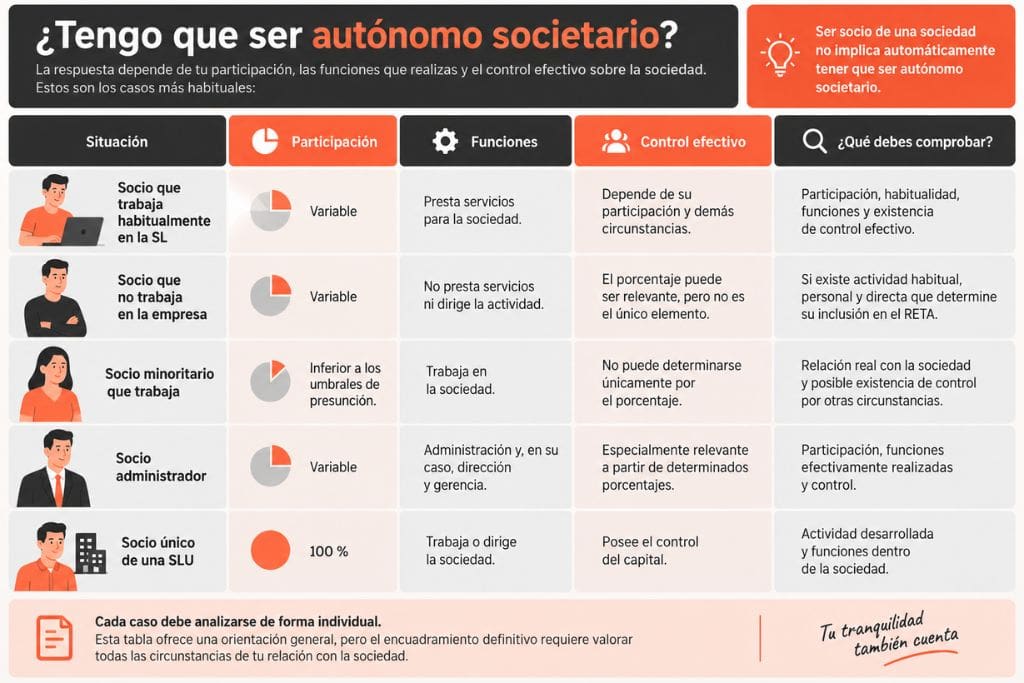
Un ejemplo sencillo ayuda a verlo. Imagina que tienes el 25% de una SL. Si únicamente eres socio y no desempeñas funciones de dirección y gerencia, ese porcentaje, por sí mismo, no activa la presunción específica prevista para quien posee una cuarta parte del capital.
Si además asumes esas funciones, la situación cambia y entra en juego la presunción de control efectivo establecida por la normativa.
También debes prestar atención a la participación de determinados familiares con los que convives. La ley contempla esta circunstancia al valorar el control efectivo, por lo que analizar exclusivamente las participaciones que aparecen a tu nombre puede ofrecer una imagen incompleta.
La clave, por tanto, está en evitar una clasificación basada en una única etiqueta o porcentaje. Para saber si debes estar encuadrado como autónomo societario necesitas observar:
- Qué participación tienes.
- Qué actividad desarrollas.
- Qué funciones ejerces.
- Qué control mantienes realmente sobre la sociedad.
¿Qué obligaciones tienes y cómo cotizas si eres autónomo societario?
Si por tu participación, funciones y control sobre la sociedad te corresponde estar encuadrado en el RETA, el siguiente paso es conocer qué supone esta situación. Aquí conviene separar tres cuestiones: tu alta en la Seguridad Social, la forma en que cotizas y el tratamiento fiscal de las rentas que recibes de la sociedad.
Alta como autónomo societario y encuadramiento en la Seguridad Social
El alta como autónomo societario procede cuando las características de tu relación con la sociedad determinan tu inclusión en el Régimen Especial de Trabajadores Autónomos (RETA). Como hemos visto, para llegar a esa conclusión no basta con comprobar que eres socio o administrador: hay que analizar la actividad que desarrollas, tus funciones y el control efectivo sobre la empresa.
Estar correctamente encuadrado significa que tu situación comunicada a la Seguridad Social se corresponde con la actividad y las funciones que realmente desempeñas. Esto es importante tanto al comenzar la actividad como posteriormente, ya que un cambio en tu participación, tus funciones de dirección o tu relación con la sociedad puede hacer necesario revisar el encuadramiento.
Una vez incluido en el RETA, tendrás que cumplir las obligaciones correspondientes en materia de cotización y comunicar los datos o modificaciones que resulten exigibles. Conviene diferenciar esta obligación de tus obligaciones fiscales: estar en el RETA determina tu régimen de Seguridad Social, pero no establece automáticamente cómo deben tributar todas las cantidades que recibas de la sociedad.
Cuota, base de cotización y rendimientos netos
La cuota del autónomo societario no debe entenderse como una cantidad fija e idéntica para todos. El sistema actual de cotización de los trabajadores autónomos se basa en los rendimientos netos computables y establece diferentes tramos con sus correspondientes límites de base de cotización.
En 2026, la tabla general comprende doce tramos de rendimientos netos mensuales. Por ejemplo:
- Para rendimientos comprendidos entre 1.166,70 y 1.300 euros mensuales, la base mínima es de 950,98 euros.
- En el tramo superior a 6.000 euros, la base mínima alcanza los 1.928,10 euros.
- La base máxima del RETA en 2026 es de 5.101,20 euros mensuales.
Estas cantidades corresponden a las tablas vigentes para este ejercicio y pueden modificarse en años posteriores.
Obligaciones fiscales: qué corresponde al socio y qué corresponde a la sociedad
Uno de los errores más habituales al hablar de autónomos societarios consiste en mezclar las obligaciones de la persona con las de la empresa. La sociedad y tú sois contribuyentes diferentes, por lo que cada uno puede tener sus propias obligaciones tributarias.
La sociedad obtiene sus ingresos por la actividad empresarial o profesional que desarrolla y tributa por ellos conforme al Impuesto sobre Sociedades. Por tu parte, las cantidades que percibas de la empresa tendrán su correspondiente tratamiento en tu IRPF, que dependerá de la naturaleza de esa retribución.
¿Un autónomo societario cobra nómina o debe facturar?
No existe una respuesta única para todos los socios. La elección entre nómina o factura no depende simplemente de que estés dado de alta como autónomo societario, sino de la naturaleza de las funciones o servicios por los que recibes la retribución.
Por ejemplo, la remuneración vinculada al ejercicio del cargo de administrador tiene un tratamiento diferente de los servicios profesionales que un socio pueda prestar a la sociedad. En este último supuesto, la normativa del IRPF establece determinadas condiciones bajo las cuales los rendimientos obtenidos por un socio de una sociedad dedicada a prestar servicios profesionales tienen la consideración de rendimientos de actividades económicas.
Esto obliga a estudiar la relación concreta entre socio y sociedad antes de decidir cómo documentar y declarar una remuneración. También pueden intervenir cuestiones relativas a retenciones, facturación e IVA, según la naturaleza y las condiciones en las que se presten los servicios.
En consecuencia, ser autónomo societario no significa automáticamente que debas facturar todo lo que cobras de tu sociedad, ni tampoco que todas las cantidades puedan abonarse mediante nómina.
El encuadramiento en el RETA responde a criterios de Seguridad Social; la forma de retribución y su tributación deben analizarse desde la naturaleza de las funciones y de la relación que mantienes con la empresa.
Cómo comprobar si tu situación como socio o administrador es correcta
Después de conocer los criterios generales, conviene trasladarlos a tu situación concreta. La forma más útil de hacerlo es revisar conjuntamente participación, actividad, funciones y control efectivo, ya que modificar uno de estos elementos puede cambiar el encuadramiento que te corresponde.
Ejemplos prácticos según participación, funciones y control
Imagina una SL con varios socios. Aunque todos tengan participaciones en la misma empresa, esto no significa que deban tener el mismo encuadramiento en la Seguridad Social.
Caso 1. Tienes el 40% y trabajas habitualmente en la sociedad
Posees más de una tercera parte del capital y prestas servicios de forma habitual. En este escenario existe una presunción de control efectivo, por lo que concurren elementos que pueden determinar tu inclusión en el RETA.
Caso 2. Tienes el 25% y eres administrador con funciones de dirección y gerencia
Aquí no debemos fijarnos únicamente en el porcentaje. Al poseer al menos una cuarta parte del capital y ejercer funciones de dirección y gerencia, entra en juego la presunción de control efectivo prevista para este supuesto.
Caso 3. Tienes el 20% y trabajas en la empresa
Ese porcentaje, considerado aisladamente, queda por debajo de las presunciones anteriores. Esto no permite concluir automáticamente cuál es tu encuadramiento: habrá que analizar cómo desarrollas tu actividad y si existe control efectivo por otras circunstancias.
Caso 4. Tienes participaciones, pero no trabajas en la sociedad
Si eres un socio meramente capitalista y no desarrollas una actividad habitual, personal y directa en la empresa ni ejerces las funciones que determinan la inclusión en el RETA, la mera condición de socio no te convierte automáticamente en autónomo societario.
Estos ejemplos muestran por qué dos personas con una participación similar pueden recibir respuestas diferentes. Piensa, por ejemplo, en dos socios que poseen cada uno el 25%: uno participa únicamente en el capital y el otro ejerce funciones de dirección y gerencia. El porcentaje coincide, pero las funciones realizadas cambian el análisis.
Además, recuerda que la participación de determinados familiares con los que convives también puede intervenir al valorar el control efectivo. Por ello, la fotografía completa de la sociedad resulta más útil que consultar únicamente el porcentaje de participaciones que figura a tu nombre.
Checklist para revisar tu encuadramiento
Puedes hacer una primera comprobación respondiendo a estas preguntas:
- ¿Qué porcentaje de la sociedad tienes? Revisa tu participación directa y las circunstancias familiares que puedan resultar relevantes para determinar el control efectivo.
- ¿Trabajas habitualmente en la empresa? Diferencia entre poseer participaciones y desarrollar realmente una actividad para la sociedad.
- ¿Qué funciones realizas? Identifica si prestas servicios, realizas tareas ordinarias o ejerces funciones de dirección y gerencia.
- ¿Eres administrador? Comprueba si ostentas el cargo y cuáles son las funciones que desempeñas efectivamente.
- ¿Tienes control efectivo? Valora tu participación junto con las funciones realizadas y el resto de criterios aplicables, en lugar de basarte únicamente en un porcentaje.
- ¿Tu alta en la Seguridad Social refleja esa situación? Comprueba si tu encuadramiento actual se corresponde con la relación que mantienes realmente con la sociedad.
- ¿Tu cotización está calculada conforme a tu situación actual? Revisa los rendimientos computables y las particularidades aplicables a los autónomos societarios.
- ¿Ha cambiado algo recientemente? Una compraventa de participaciones, un nombramiento como administrador o un cambio en tus funciones son buenos momentos para volver a revisar el encuadramiento.
Esta checklist sirve como orientación inicial, pero no sustituye el análisis de las circunstancias concretas. Si al responder descubres que se combinan participación, trabajo habitual, administración o control efectivo, conviene estudiar esos elementos conjuntamente antes de dar por correcta tu situación.
Descargar checklistRevisa tu situación como socio o administrador
Tener participaciones en una sociedad no determina por sí solo que debas estar encuadrado como autónomo societario. Para saber qué situación te corresponde hay que valorar de forma conjunta
- Tu porcentaje de participación.
- La actividad que desarrollas.
- Las funciones que desempeñas.
- Si existe control efectivo.
- Además, conviene revisar estos factores cuando se producen cambios relevantes en tu relación con la sociedad.
Si eres socio o administrador y después de revisar estos criterios todavía tienes dudas sobre tu encuadramiento, en Contalia podemos estudiar tu caso desde el ámbito laboral y, cuando sea necesario, valorar también sus implicaciones fiscales y mercantiles. Así podrás conocer qué obligaciones corresponden a tu situación concreta y comprobar si está correctamente planteada.